

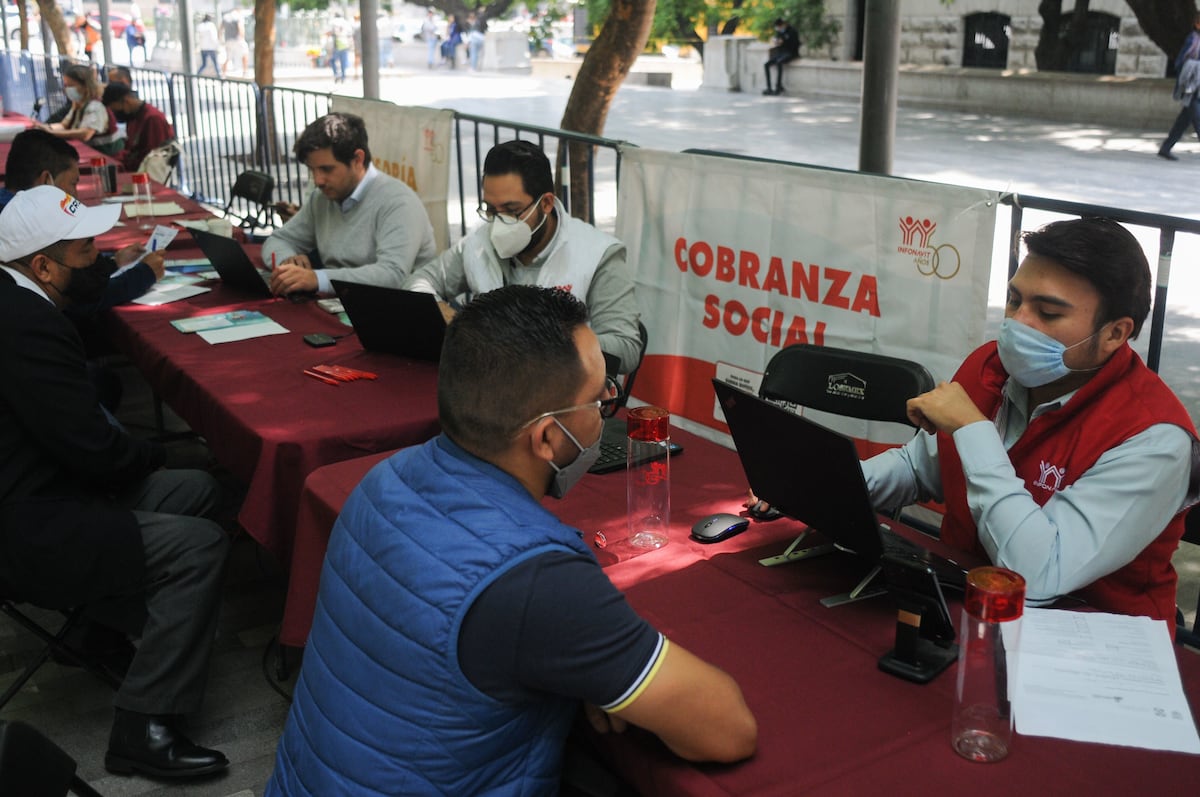
Erika López (nombre ficticio para proteger su identidad) se quedó sin trabajo a finales de 2022. Con dos hijos y varias deudas encima, decidió hacer un retiro de su Afore por desempleo, y al analizar su estado de cuenta, notó que había una cantidad adicional etiquetada como una subcuenta de vivienda. “Mientras hacía los trámites para el retiro de la Afore, pensé que yo también podía retirar”, dice en consulta la trabajadora de 36 años.
En una búsqueda en internet, López encontró una oficina que rápidamente se ofreció a hacer los trámites ante el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) para acceder a estos recursos. El anuncio prometía entregar el monto ahorrado en su subcuenta en poco tiempo y con solo proporcionar su número de seguro social, su CURP (Clave Única de Registro de Población) e identificación.
Cuando acudió a la oficina donde la citaron, se sintió desilusionada al comprobar que no podría retirar esos recursos hasta que volviera a tener un trabajo, por lo que volvió con los encargados una vez reincorporada a su actividad laboral. Unas semanas después, López recibió una cantidad de dinero, pero significativamente menor de lo que esperaba. De los poco más de 165.000 pesos que tenía ahorrados, los gestores le cobraron el 40% de comisión por el trámite (66.000 pesos en total). “No hay con quien quejarse, estos directivos engañan así a la gente”, reflexiona.
La subcuenta de vivienda es uno de los derechos que tienen los trabajadores formales como instrumento de ahorro y se puede consultar en los estados de cuenta de las Administradoras de Fondos para el Retiro (Afores) y está conformada por aportes que hace el empleador del 5% del salario base . Este recurso es invertido por Infonavit para generar rendimientos y los trabajadores sólo pueden utilizar este recurso para la adquisición o remodelación de una vivienda o bien, se entrega una vez que los trabajadores concluyen su proceso de retiro ante el Instituto Mexicano de Seguros. sociales (IMSS).
Sin embargo, decenas de oficinas con presuntos gerentes Ofrecen la posibilidad de retirar estos recursos a través de varios métodos, cobrando a los interesados entre un 20 y hasta un 50% por la obtención de este ahorro. Moisés Pérez Peñaloza, director de retiro y bienestar financiero de Aon en Latinoamérica, refiere en entrevista que estos intermediarios buscan esquemas legales donde se simule la adquisición de una vivienda. “El fin de este recurso es comprar una vivienda y así se hace, se paga con el saldo del trabajador aunque no le interese tenerla, se paga una comisión de agencia y se devuelve el diferencial para ustedes, una forma de salida con costos muy altos asociados al proceso”, indica en entrevista. “Después de un tiempo, la casa se vende a otra persona que te da el recurso que buscabas, pero el que se quede al final de esta ruleta y no encuentre comprador, se puede quedar con una casa que no quería , ubicado en algún lugar que no querían. eligió y al final, decepcionado”, indica. “Es un esquema piramidal”, detalla.
Hasta enero de 2023, Infonavit ha registrado 75 millones de subcuentas vivienda con un saldo total de 1.655 millones de pesos. Aunque cada una de estas subcuentas tiene un saldo que, si bien no puede cubrir el costo total de una propiedad, los trabajadores pueden utilizarlo como pago inicial o para complementar otro préstamo en el instituto o en otras instituciones financieras como los bancos.
Si el trabajador decide no destinar este ahorro a la compra o remodelación de una vivienda, al momento de jubilarse, este monto se entrega íntegro. Para los trabajadores inscritos en el régimen de la Ley de Ahorro para el Retiro de 1997, el ahorro se entrega en su totalidad, mientras que para los de la Ley de 1973 este monto se suma a la pensión mensual que perciben los trabajadores que se jubilan.
Un ahorro para vivienda o complementario a la jubilación
Para Pérez Peñaloza, la adquisición de una vivienda mediante el uso de la subcuenta de vivienda es una inversión para los trabajadores en el momento en que se encuentran activos en su vida laboral. “Cuando pides un préstamo, los nuevos aportes (patronales) van directamente al capital del préstamo y ese inmueble producto del préstamo Infonavit se puede alquilar o habitar, pero es una inversión”, indica.
Otra alternativa que sugiere el experto en retiros es pensar en los recursos de la subcuenta de vivienda como un monto adicional a lo ahorrado en la Afore. “Es un ahorro que acumulaste de la misma manera a lo largo del tiempo y que podría complementar tu pensión, por ejemplo, etiqueta para gastos médicos mayores después de la jubilación”, dice el experto.
Para López, quien ya retiró todo lo ahorrado en su subcuenta de vivienda, aún queda tiempo para que pueda ver cómo eso afectó sus ahorros totales. “Todavía no sé qué pasará con mis próximos aportes, es un tema en el que me voy a tener que asesorar, sí me arrepiento un poco de haber hecho este trámite después de vivir ese desfalco”, concluye el trabajador. .
Suscríbete aquí hacia Boletin informativo de EL PAÍS México y recibe toda la información clave de la actualidad de este país